

Обновление от · Для новых договоров с
КайзерДом / дом на вашем участке
Сначала дом для вашей семьи.
Затем — понятное финансирование.
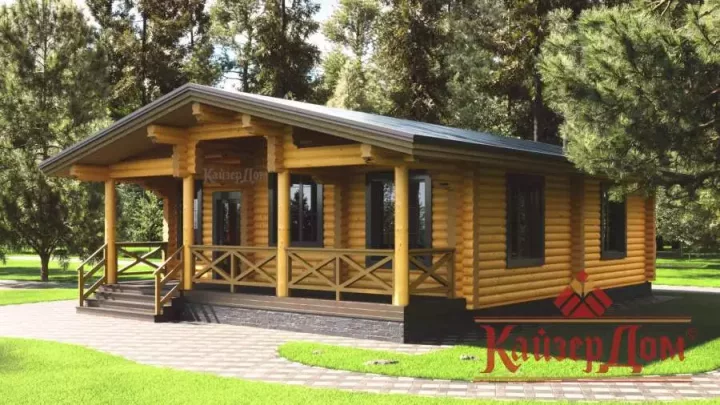
Планируете построить дом в ипотеку? Начните с планировки, участка и готовности, к которой хотите прийти. КайзерДом строит дома из оцилиндрованного бревна и клееного бруса. Проект и смету согласуем отдельно от решения банка о кредите.
Здесь разберём, как работает семейная ипотека на строительство дома, что меняется с октября и как связать льготный лимит с реальным бюджетом. Московскую область, Петербург и другие регионы сравним отдельно.
Обновление программы
Ипотека на строительство дома: новые условия с 1 октября 2026
Для договоров, заключаемых с 1 октября 2026 года, применяется новая редакция программы. Не смешивайте ипотеку на строительство частного дома с условиями покупки других видов жилья. Различия важно учитывать ещё до выбора сметы.
Что остаётся
Ставка для ИЖС
Для строительства дома сохраняется базовая льготная ставка до 6% независимо от количества детей. Право семьи на программу и параметры сделки проверяет банк.
Что меняется
Лимиты по семье
Предельная льготная сумма теперь связана и с числом детей. Ниже — отдельная таблица для Москвы, Петербурга и остальных регионов.
Что учитывать
Период льготы
Государство субсидирует новый кредит не более 15 лет. При более длинном договоре заранее проверьте условия и платёж после этого периода.
Не торопитесь из-за старого одобрения. Решение банка по заявке и подписанный кредитный договор — разные документы. Если подписание приходится на октябрь, попросите банк подтвердить применимую редакцию условий и заново выдать расчёт.
Регион и число детей
Москва, Петербург и другие регионы: какие суммы сравнивать
Региональный лимит — это не цена дома и не обещанная сумма одобрения. Банк дополнительно оценивает доход, нагрузку и объект. Для строительства в Подмосковье и в Ленинградской области льготные пределы одинаковые, но сметы разных участков могут существенно отличаться.
| Где строится дом | Один ребёнок | Двое детей | Трое и более |
|---|---|---|---|
| Москва и Московская область | до 12 млн ₽ | до 15 млн ₽ | до 18 млн ₽ |
| Санкт-Петербург и Ленинградская область | до 12 млн ₽ | до 15 млн ₽ | до 18 млн ₽ |
| Другие регионы, включая Нижегородскую область | до 6 млн ₽ | до 8 млн ₽ | до 10 млн ₽ |
Таблица относится к семьям, соответствующим правилам программы. Учитываются дети — граждане РФ; для увеличения лимита возраст старших детей не ограничен. Количество детей подтверждается документами, но само по себе не заменяет основание участия. Индивидуальный лимит может быть ниже.
Москва и область
Участок важнее усреднённой цены
Ипотека на строительство дома в Московской области начинается с конкретного адреса и проекта. Учитывайте подъезд техники, разгрузку, ограничения посёлка и исходные данные для фундамента.
Петербург и другие регионы
Сравнивайте местную смету
Ипотека на строительство дома в Ленинградской области и Нижегородской области должна опираться на стоимость работ на вашей площадке. Московскую смету нельзя автоматически переносить в другой регион.
Если нужно больше льготного лимита. Обсудите с банком собственные средства и возможность дополнительной части кредита. У неё могут быть другие условия. Ставку и график для каждой части кредита нужно проверить отдельно: всю увеличенную сумму нельзя автоматически считать по льготной ставке.
Семья, взнос и обязанности
Кому доступна семейная ипотека на строительство дома
По новой редакции участвовать могут родители — граждане РФ с ребёнком — гражданином РФ младше семи лет, а также семьи с ребёнком, которому установлена категория «ребёнок-инвалид». Особые случаи, предыдущие льготные кредиты и состав созаёмщиков необходимо проверить до договора.
Важное отличие от старого текста. Наличие двух несовершеннолетних детей без ребёнка младше семи лет и без основания по инвалидности не даёт самостоятельного права по новой редакции. Супруг обычно включается в состав созаёмщиков; предусмотренные исключения проверяет банк.
Первоначальный взнос и материнский капитал
Для рассматриваемого строительства базовый первоначальный взнос — не менее 20%. Конкретный банк может потребовать больше. Материнский капитал допустимо использовать в предусмотренных законом случаях: заранее уточните остаток сертификата, порядок перечисления и оформление долей после строительства.
Не забудьте об условиях после выдачи кредита
Новые правила предусматривают обязанность регистрации по месту жительства в построенном доме. В обычной ситуации её нужно оформить не позднее 270 дней после регистрации права собственности и соблюдать до даты, отстоящей на пять лет от выдачи кредита. Исключения и продление срока уточните в банке. Нарушение может повлиять на ставку.
Ставка, страхование, полная стоимость кредита, обязанности заёмщиков и параметры после льготного периода должны быть понятны до подписания. КайзерДом подготавливает строительную часть сделки, но не принимает решение о выдаче кредита.
Проект под вашу жизнь
Оцилиндрованное бревно или клееный брус: что будем строить
Ипотека на строительство дома на своём участке начинается с проверки земли и проекта. Выберите материал и планировку, а затем сравните комплектации. Цена холодного контура не равна стоимости полностью завершённого дома.
Характер выразительных стен
Дом из оцилиндрованного бревна в ипотеку
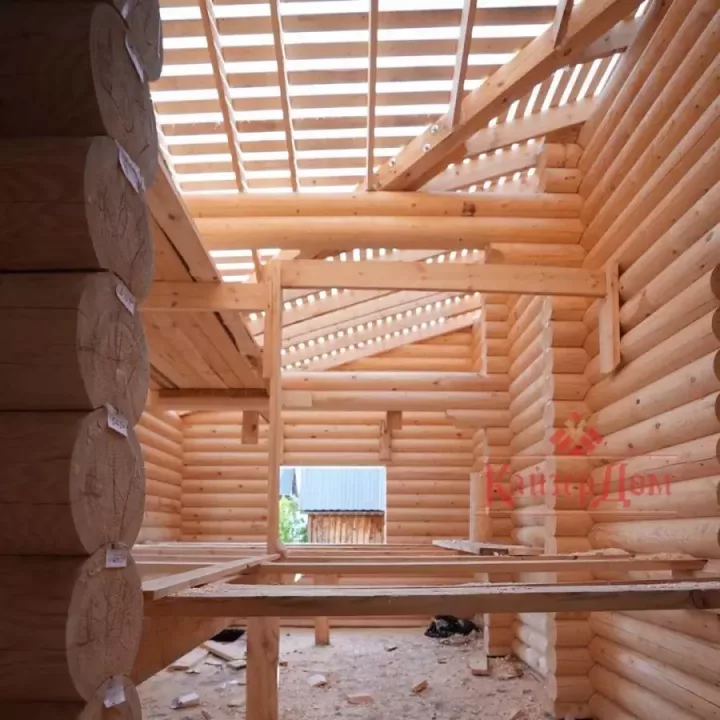
Согласуем диаметр ОЦБ, профиль, подготовку материала и последовательность работ. Влажность и усадку учитывают в графике, а нужную готовность дома — в договоре и банковских требованиях.
Планировка и геометрия фасадов
Дом из клееного бруса в ипотеку
Сравните сечения, этажность, остекление и состав работ. Для индивидуального проекта заранее проверьте конструктивные изменения. Финансирование согласуют для конкретного дома, а не только названия материала.
Ипотека на строительство дома из оцилиндрованного бревна и ипотека на строительство дома из клееного бруса не являются отдельными государственными программами. Это варианты проекта в рамках подходящего кредитного продукта. Возможность сделки подтверждает выбранный банк.
От сметы до переезда
Как определить бюджет строительства дома в ипотеку
До обращения за кредитом составьте две суммы: цену кредитуемого договора и полный бюджет до переезда. Они могут различаться. Подключения, подготовка участка, часть оборудования и благоустройство требуют отдельного внимания.
| Часть бюджета | Что согласовать | Где зафиксировать |
|---|---|---|
| Проект и конструкции | Планировка, фундамент, стены, перекрытия и кровля | Проект, спецификация, смета |
| Готовность к проживанию | Окна, отопление, электрика, вода, канализация и отделка | Перечень включённых работ |
| Участок и логистика | Доставка, разгрузка, подъезд, временные коммуникации и внешние подключения | Отдельные позиции расчёта |
| Расходы по кредиту | Страхование, оценка, дополнительные услуги и банковский график | Документы банка и исполнителей |
Актуальные цены и полный состав комплектаций — в карточках проектов. При сравнении подрядчиков запрашивайте одинаковый результат строительства, а не только одинаковую площадь.
При выборе услуги «строительство домов в ипотеку под ключ» в Московской области попросите связать проект, смету, график и кредитуемый объём в один понятный план. Банк финансирует согласованную сделку, а не любой список будущих пожеланий.
Проверяем нагрузку на бюджет
Калькулятор ипотеки на строительство дома
Калькулятор помогает оценить платёж для выбранного проекта. Это сценарный расчёт, не банковское предложение. Он не проверяет право на программу и не показывает «гарантированно необходимый доход».
Стоимость договора → собственные средства → сумма кредита
Сравните бюджет и ежемесячный платёж
Начальный пример: договор на 8 млн ₽, собственные средства 2 млн ₽. Числа можно изменить. Суммы для участка и строительства объединяйте только если оба входят в кредитуемую сделку.
Возраст старших детей не ограничен для лимита. Основание участия семьи проверяется отдельно.
Это не прогноз будущей ставки. Возьмите условия из банковского предложения или задайте собственный сценарий для сравнения. Автоматически продлевать льготу на весь срок нельзя.
Выбор региона и числа детей показывает только предельный льготный лимит. Право семьи на программу и доступный срок подтверждает банк.
Ежемесячный платёж в начальном периоде
- Сумма кредита
- —
- Льготный лимит
- —
- Доля взноса
- —
- Платёж после 15 лет
- —
- Проценты за весь сценарий
- —
Аннуитетный сценарий: вся сумма выдана сразу, платежи ежемесячные. Без страхования, комиссий, траншей и досрочного погашения. Данные никуда не отправляются и не сохраняются.
Льготный период отсчитывается от заключения договора. В этом упрощённом примере выдача и начало расчёта совпадают с этой датой. При сумме выше льготного лимита расчёт по одной льготной ставке блокируется. Для комбинированного кредита нужен отдельный расчёт по условиям каждой части. Диапазоны полей — технические ограничения калькулятора, а не доступные каждому условия банка.
От первого расчёта до приёмки
Как оформить семейную ипотеку на строительство дома
Чтобы понять, как взять ипотеку на строительство дома, разделите две задачи: банк оценивает финансирование, подрядчик — проект и выполнение работ. Ипотека на строительство дома от застройщика не означает, что строительная компания сама выдаёт кредит.
- 01
Бюджет семьи
Проверяете право на программу и обсуждаете доступную сумму с банком. Одновременно выбираете близкие по задачам проекты.
- 02
Участок и проект
Согласуете планировку, материал, исходные данные об участке и нужную готовность дома.
- 03
Смета и подрядчик
Сопоставляете состав работ, сроки и условия. Подтверждаете допуск подрядчика у выбранного кредитора.
- 04
Банк и договоры
Получаете решение по заёмщику и объекту. Проверяете кредитный договор, подряд, страхование и условия эскроу.
- 05
Строительство
Этапы идут по согласованному графику. Вы получаете документы и отчёты, проверяете скрытые работы до их закрытия.
- 06
Приёмка и оформление
Принимаете результат, оформляете предусмотренные документы и выполняете условия банка для завершения сделки.
Подрядчик на строительство дома в ипотеку — это не только аккредитация. Проверьте реальные объекты, смету, договор, приёмку и ответственность. Актуальный допуск к конкретной сделке уточните в банке: старый логотип или сертификат на сайте не гарантирует одобрение.
Как работают расчёты через эскроу
Средства заказчика размещаются в банке до выполнения условий раскрытия счёта. Подрядчик не расходует их как обычный аванс: строительство организуется за счёт его ресурсов или согласованного финансирования. Порядок получения денег и подтверждающие документы фиксируют заранее.
Эскроу снижает риск преждевременной передачи денег, но не заменяет технический контроль. Гарантии, качество, сроки и разрешение споров по-прежнему требуют внимания к договору.
Подготовка документов по проекту и строительству — часть работы КайзерДом. Решение по кредиту, ставка, срок и полная стоимость кредита определяются банком. Срок рассмотрения заявки и перечень необходимых документов уточните у выбранного кредитора.
Ответы перед выбором подрядчика
25 вопросов о строительстве дома в ипотеку
Ответы помогают связать семейную ипотеку на ИЖС с выбором участка, материала, проекта и подрядчика. Для конкретной сделки документы и банковский график имеют приоритет перед ориентировочным расчётом на сайте.
01–05 / Программа и выбор дома
Можно ли получить семейную ипотеку на строительство дома на своём участке?
Да, программа предусматривает строительство жилого дома с подрядчиком и расчётами через эскроу. Банк проверяет семью, участок, проект и договор. Наличие земли само по себе ещё не означает одобрение кредита.
Кому доступна семейная ипотека на строительство дома с 1 октября 2026 года?
В новых правилах предусмотрены родители — граждане РФ с ребёнком — гражданином РФ младше семи лет, а также семьи с ребёнком, которому установлена категория «ребёнок-инвалид». Двое несовершеннолетних детей без этих оснований больше не являются самостоятельным основанием по новой редакции. Предыдущие льготные кредиты и состав созаёмщиков банк проверяет отдельно.
С чего начать: выбрать проект, подрядчика или получить решение банка?
Начните параллельно: уточните в банке право на программу и примерный бюджет, а у подрядчика — стоимость подходящего проекта. До договора сопоставьте оба результата. Максимальная сумма, которую готов выдать банк, не обязана становиться вашим бюджетом строительства.
Можно ли построить дом из оцилиндрованного бревна по семейной ипотеке?
Такой проект можно представить на согласование. Важно, чтобы результат строительства, сроки, участок и подрядчик соответствовали условиям сделки. Для ОЦБ отдельно согласуйте диаметр, профиль, влажность и последовательность работ с учётом усадки. Начать выбор можно с проектов домов из оцилиндрованного бревна.
Можно ли построить дом из клееного бруса по семейной ипотеке?
Можно рассмотреть проект дома из клееного бруса и подготовить смету для банка. Материал стен не даёт автоматического права на кредит. В документах должны совпадать сечение, планировка, комплектация и готовность дома, которую вы согласовали.
06–10 / Взнос, бюджет и платёж
Какой первоначальный взнос нужен для ипотеки на строительство дома?
Базовое требование для рассматриваемого строительства — не менее 20% цены договора. Банк может установить более высокий порог. Если кредит включает покупку участка, его стоимость также учитывается при определении взноса. Проверяйте сумму в рублях, а не только процент.
Можно ли использовать материнский капитал в первоначальном взносе?
Да, при соблюдении правил распоряжения средствами и требований банка. Ориентируйтесь на подтверждённый остаток сертификата. СФР и банк согласуют перечисление; после строительства нужно выполнить требования об оформлении долей членов семьи. Не считайте маткапитал свободными деньгами для любых расходов на участок.
Как определить бюджет дома, если известны сумма кредита и собственные средства?
Сложите одобренный кредит и средства, которые действительно готовы направить на проект. Затем отдельно предусмотрите расходы вне кредитуемого договора и резерв семьи. Если необходимый кредит превышает льготный лимит, не рассчитывайте всю сумму по льготной ставке: условия дополнительного финансирования должен подтвердить банк.
Что входит в стоимость строительства дома под ключ?
Только то, что перечислено в смете и договоре: проект, фундамент, стены, кровля, остекление, инженерные системы и отделка — в согласованном объёме. Доставка, разгрузка, внешние подключения и подготовка площадки должны быть обозначены явно. Мебель и благоустройство не считайте включёнными автоматически.
Как рассчитать ежемесячный платёж и почему он может отличаться от банковского?
Калькулятор ниже использует аннуитетную модель — равные ежемесячные платежи внутри каждого периода ставки. Он не учитывает комиссии, страхование, даты выдачи и возможные транши. Если срок длиннее периода субсидирования, нужно отдельно задать ставку следующего периода. Юридически значим график банка.
11–15 / Участок, проект и комплектация
Какие требования предъявляются к участку для ипотечного строительства?
Проверьте право на участок, допустимость жилого строительства, границы и ограничения использования. Затем — подъезд, рельеф, грунты и возможности подключения коммуникаций. Участок, удобный на карте, может потребовать дополнительных затрат на фундамент или организацию работ. Пакет документов и залоговые требования уточните в банке.
Можно ли оформить покупку участка и строительство дома в одной ипотечной сделке?
Да, такой сценарий предусмотрен правилами. Покупка земли должна быть связана со строительством жилого дома по согласованному договору подряда. Покупка участка без строительства — другая задача. До расчёта взноса разделите цену земли, стоимость дома и дополнительные расходы.
Можно ли изменить типовой проект или построить дом по своему проекту?
Пришлите планировку или эскиз до согласования окончательной сметы. Проверим изменения стен, проёмов и расположения помещений. В ипотечной сделке изменения, влияющие на объект залога, стоимость или готовность дома, необходимо согласовать также с банком. Не начинайте переделки по устной договорённости.
Как диаметр ОЦБ или сечение клееного бруса влияет на стоимость строительства?
Параметры стенового материала влияют на расход, массу конструкций и архитектуру. Сравнивайте один проект в одинаковой комплектации, меняя только нужный параметр. Тогда будет видна реальная разница в цене. Для круглогодичного проживания характеристики дома проверяют в комплексе, а не по одному размеру.
Какую комплектацию и готовность дома нужно согласовать с банком?
Уточните, какой результат требуется к завершению кредитуемого строительства и для раскрытия эскроу. Названия «тёплый контур» или «дом под ипотеку» у подрядчиков не заменяют перечень работ. Нужная вам готовность к переезду может включать расходы, которые банк не финансирует.
16–20 / Подрядчик, эскроу и контроль
Как выбрать подрядчика на строительство дома в ипотеку?
Сравните построенные объекты, смету, договор и порядок контроля. Уточните опыт именно с ОЦБ или клееным брусом. Проверьте, кто отвечает за изготовление комплекта, сборку и инженерные системы. Выбирайте не только по стартовой сумме, но и по понятному результату.
Как проверить, допускает ли выбранный банк подрядчика к ипотечной сделке?
Запросите подтверждение непосредственно в выбранном банке для конкретной программы. Размещение компании на площадке и аккредитация для отдельного продукта — не одно и то же. Статус подрядчика не гарантирует одобрение заёмщика или проекта. Логотип банка на сайте не заменяет такую проверку.
Как работает эскроу при строительстве дома?
Деньги по договору размещаются на специальном счёте в банке и перечисляются подрядчику после выполнения условий раскрытия. Подрядчик организует строительство за счёт собственных средств или согласованного финансирования. Эскроу регулирует движение денег, но не заменяет контроль качества и не гарантирует отсутствие споров.
Что должно быть в договоре и можно ли зафиксировать стоимость строительства?
Согласуйте проект, материалы, объём работ, цену, сроки, порядок приёмки и ответственность сторон. Отдельно пропишите изменения: как рассчитываются новые пожелания, кто их подтверждает и когда требуется согласие банка. Фиксированная цена исходной комплектации не означает бесплатное увеличение площади или добавление оборудования.
Как контролируются этапы строительства и принимаются работы?
Заранее определите ответственных, формат фотоотчётов и документы приёмки. Работы, которые затем будут закрыты, проверяют до следующего этапа. При необходимости привлекайте независимого специалиста. Банковская проверка документов и строительный контроль решают разные задачи — одно не подменяет другое.
21–25 / Регионы, документы и обращение
Какие условия ипотеки на строительство дома действуют в Москве и Московской области?
Для новой сделки смотрите столичную строку таблицы выше: льготная сумма зависит от количества детей. Отдельно банк проверяет соответствие семьи программе, доход, участок и проект. Расположение будущего дома важно для регионального лимита; один московский адрес регистрации не переносит этот лимит на стройку в другом регионе.
Чем отличаются условия для Санкт-Петербурга и Ленинградской области?
По региональным лимитам эти территории входят в ту же группу, что Москва и Московская область. При этом расчёт самого строительства индивидуален: нужно учесть участок, доставку, фундамент и состав работ. Одобренную сумму не следует автоматически переносить с другого проекта.
Какие условия нужно проверить для Нижегородской области и других регионов?
Для них в таблице предусмотрены другие льготные лимиты. Уточните количество детей, которое учитывает банк, достаточность собственных средств и доступность выбранного проекта. Ипотека на строительство дома в Нижнем Новгороде рассчитывается под местный участок и смету, а не по московскому бюджету.
Какие документы подготовить для банка и согласования строительства?
Обычно начинают с документов заёмщиков и детей, подтверждения дохода, сведений о предыдущих кредитах, документов на участок, проекта, сметы и договора подряда. При использовании маткапитала понадобится информация об остатке. Точный перечень запросите у банка: отправлять паспортные данные в обычный комментарий к статье не нужно.
Что отправить в КайзерДом для расчёта строительства дома в ипотеку?
Пришлите понравившийся проект или пожелания к планировке, расположение участка, примерную площадь и бюджет. Укажите материал: оцилиндрованное бревно или клееный брус, а также нужную готовность дома. Для первого обсуждения достаточно этих сведений. Связаться можно через контакты компании или существующую форму на странице.
Начните с проекта, а не с максимального кредита
Выберите дом из оцилиндрованного бревна или клееного бруса, который подходит вашей семье. Сообщите расположение участка, желаемую площадь и готовность дома. Затем сравним комплектации и подготовим строительную часть предложения.
Как КайзерДом работает со строительством в ипотеку · Позвонить +7 922 940-90-00
Информация подготовлена 25.09.2026 для новых договоров с 01.10.2026. Основание: Решение Минфина России от 22.09.2026 № 25-67381-01850-Р, версия 11, и разъяснение СПРОСИ.ДОМ.РФ. Программа и условия банка могут уточняться. Статья носит справочный характер, не является кредитным предложением. КайзерДом — подрядчик, не кредитор. Оценивайте свои финансовые возможности и риски.